La valoración de Anthropic: ¿está justificada una salida a bolsa de $2 billones?
Opinión personal. Este artículo refleja mi propio punto de vista y no representa la posición de Aissist.io. Es un análisis de una cuestión de los mercados públicos, no asesoramiento de inversión, y no tengo información no pública sobre ninguna de las empresas mencionadas. Todas las cifras tienen fuente y fecha; las conclusiones son mías.
En resumen: la cuestión de la valoración de Anthropic no es un experimento mental: $2 billones es la cifra que la prensa espera para su salida a bolsa, y Anthropic es uno de los favoritos en un cambio que cualquier laboratorio de frontera puede aprovechar. El marco actual del software lo considera absurdo, porque ese marco da por hecho que el software es un producto en el que una persona inicia sesión. Hay tres cosas que rompen esa premisa: la IA se está convirtiendo en la entrada principal al software, la IA se está convirtiendo en el conector que relega buena parte del software actual a la condición de fontanería, y la IA física es una opción sin precio por encima de todo ello. Los argumentos en contra son reales y los abordo más abajo. Mi opinión: no puedes juzgar esta cifra con el marco que hemos heredado, y con el marco que creo que está llegando, es defendible.
Pregunta cómo evaluar una empresa de IA agéntica y la mayoría de la gente recurre a un múltiplo de ingresos. Ese instinto es el motivo por el que el debate sobre la valoración de Anthropic sigue produciendo malas respuestas. En realidad no se trata de un proveedor ni de un modelo: se trata de un cambio que cualquier laboratorio serio puede aprovechar, y de si el marco que usamos para valorar el software sigue describiendo aquello en lo que se está convirtiendo el software. Anthropic es claramente uno de los favoritos, y por eso su cifra es la que está sobre la mesa.
La pendiente de la valoración de Anthropic, y por qué la cifra es real
Respuesta corta: los $2 billones no son un invento. Es la valoración que la prensa espera para una salida a bolsa en octubre, frente a una valoración privada de $965 mil millones hace cuatro meses.
Anthropic captó $65 mil millones en su serie H con una valoración post-money de $965 mil millones el 28 de mayo de 2026, y reveló que sus ingresos anualizados «superaron los $47 mil millones» ese mes (Anthropic). Presentó de forma confidencial un borrador del formulario S-1 ante la SEC el 1 de junio de 2026 (Anthropic). Más tarde, Bloomberg informó de que los ingresos anualizados alcanzaron $65 mil millones a finales de julio de 2026 (vía Axios). El Financial Times ha informado de una valoración esperada de $2 billones para una salida a bolsa en octubre (vía Fortune): una expectativa de inversores y periodistas, no una cifra que la empresa haya mencionado.
La pendiente de la valoración, según los propios anuncios de la empresa: $61.5B (marzo de 2025) → $183B (septiembre de 2025) → $380B (febrero de 2026) → $965B (mayo de 2026).
Para ponerlo en escala, con cifras consultadas el 27 de agosto de 2026: $2 billones es algo menos que los $2.2 billones de TSMC (CompaniesMarketCap), la fundición que fabrica la mayor parte del silicio de IA de frontera, y aproximadamente el 72% de los $2.76 billones de Amazon (CompaniesMarketCap). Toma ambas cosas como una instantánea y no como una proporción fija: solo Amazon cotizó entre unos $2.76 billones y más de $3 billones durante agosto de 2026 (CNBC, 3 de agosto de 2026). En cualquier caso, no es la cima del mercado: NVIDIA está por encima de los $5 billones (consultado el 26 de agosto de 2026, StockAnalysis).
Así que la pregunta no es «cómo podría el software valer tanto». Es si lo que se está construyendo sigue siendo software en el sentido que presupone el múltiplo.
Primer cambio: la IA se convierte en la gran puerta de entrada
Respuesta corta: los precios por licencia funcionaban porque el valor y el inicio de sesión eran el mismo evento. Los agentes rompen eso, y lo que se revaloriza es la capa de interfaz.
Creo que la próxima gran puerta de entrada ya está aquí.
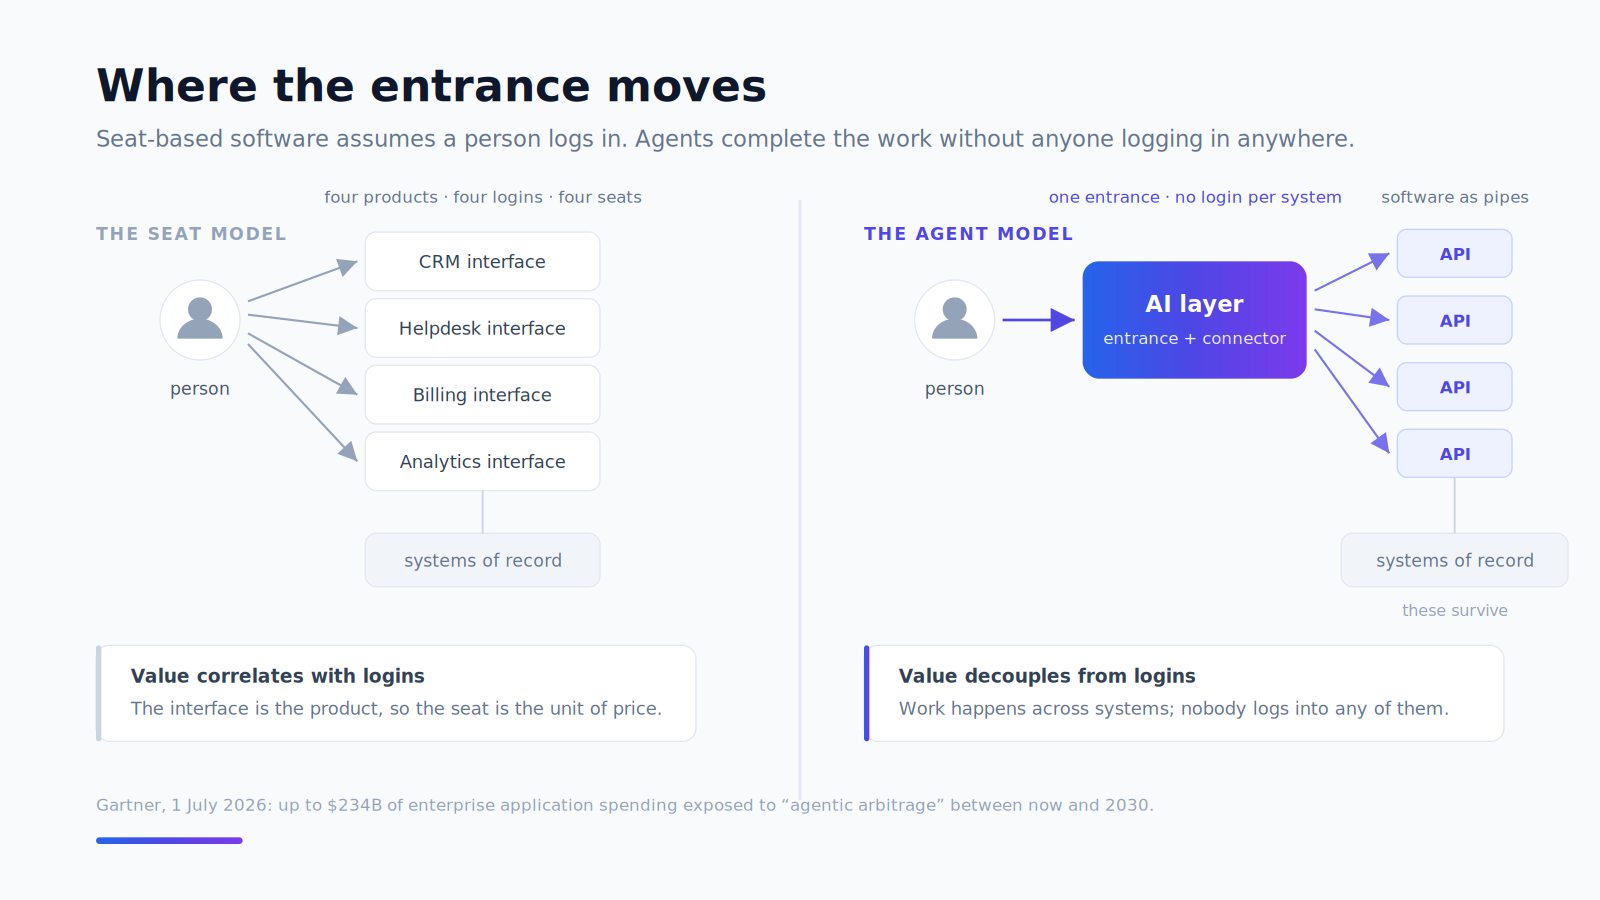
Durante treinta años, la entrada a las capacidades empresariales fue una pantalla. Comprabas licencias, los usuarios iniciaban sesión y la interfaz era donde vivía el producto, y precisamente por eso funcionaban los precios por licencia. El valor y el inicio de sesión eran el mismo evento.
Los agentes rompen ese vínculo. Cuando un agente completa una tarea en cuatro sistemas, nadie ha iniciado sesión en ninguno de ellos. Gartner le puso nombre al patrón: «arbitraje agéntico», que «se produce cuando los agentes de IA completan tareas en varios sistemas, lo que reduce la necesidad de que los usuarios interactúen con múltiples interfaces de software tradicionales». Su estimación es que hasta $234 mil millones del gasto en aplicaciones empresariales están expuestos al arbitraje agéntico de aquí a 2030 (Gartner, 1 de julio de 2026). El vicepresidente gerente George Brocklehurst: «Los sistemas agénticos entregan resultados directamente, sin pasar por las aplicaciones tradicionales con una gran carga de experiencia de usuario».
Satya Nadella lo dijo de forma más tajante en diciembre de 2024: «Las aplicaciones SaaS o aplicaciones de negocio: la idea de que existen aplicaciones de negocio probablemente se derrumbará en la era de los agentes».
El mercado llegó a descontar brevemente una versión de esto. A principios de febrero de 2026, después de que Anthropic lanzara un plugin legal para Claude Cowork, Thomson Reuters llegó a caer un 18% y RELX un 14%, la mayor caída en un solo día de RELX desde 1988 (eWeek, 4 de febrero de 2026). Yo no me apoyaría en ese episodio como prueba; la mayoría de los analistas que lo cubrieron calificaron las ventas de reacción exagerada, y las acciones se recuperaron en parte. Lo que demuestra no es que la tesis sea correcta, sino que el mercado ya trata la desintermediación de la interfaz como un riesgo real que hay que descontar.
Por eso merece la pena replantearse casi todo el software que tenemos hoy. No eliminarlo: replanteárselo. La lógica, la interfaz y la experiencia se diseñaron en torno a la premisa de que una persona las manejaría. Cuando eso deja de ser cierto, el producto no se actualiza. Se rediseña su arquitectura. Es el mismo razonamiento que lleva a construir la automatización del servicio como una capa operativa sobre el stack que ya usas en lugar de como una consola más en la que iniciar sesión.
Segundo cambio: la IA se convierte en el gran conector
Respuesta corta: buena parte del software actual se convierte en una tubería. El sistema de registro sobrevive; el sistema de interacción se traslada a la capa de IA.
El segundo cambio es el que me parece más convincente, porque las pruebas no son una previsión: ya está en producción.
La IA puede conectarse ya a casi cualquier cosa que tenga una API. Eso significa que una gran parte del software actual se convierte en una tubería: aporta información y ejecuta acciones, mientras la IA se sitúa en el centro conectando las cosas y haciéndolas funcionar. Este es el argumento práctico para construir sobre una plataforma multiagente en lugar de sobre una integración con un único modelo.
Fíjate en lo que pasó con el protocolo. Anthropic presentó el Model Context Protocol como estándar abierto el 25 de noviembre de 2024 (Anthropic). Cuatro meses después, OpenAI lo adoptó. Sam Altman: «A la gente le encanta MCP y estamos encantados de añadir compatibilidad en todos nuestros productos» (TechCrunch, 26 de marzo de 2025). Un competidor directo se estandarizó en la especificación de conectores de un rival en menos de un año.
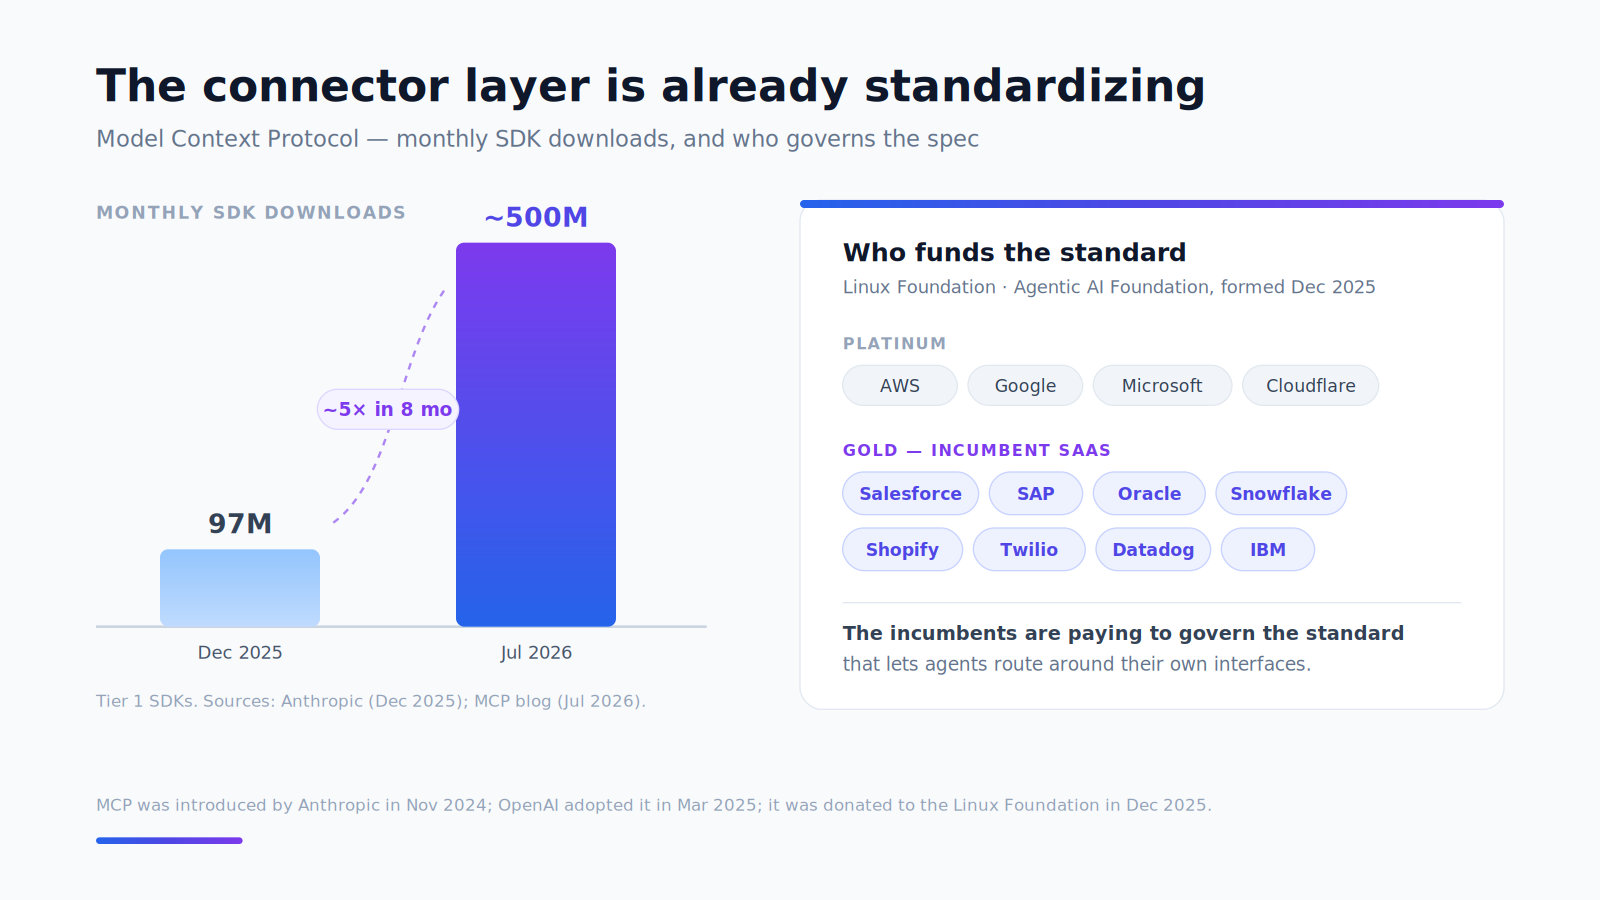
Después, se donó. En diciembre de 2025, la Linux Foundation creó la Agentic AI Foundation, anclada en tres proyectos: MCP de Anthropic, goose de Block y AGENTS.md de OpenAI (Linux Foundation). El nivel Platinum lo forman AWS, Anthropic, Block, Bloomberg, Cloudflare, Google, Microsoft y OpenAI; los laboratorios también están ahí, así que interpreta ese nivel como el de los contribuyentes, no como un respaldo independiente.
El interesante es el nivel Gold. Incluye a Salesforce, SAP, Oracle, Snowflake y Shopify: los mayores operadores consolidados del software empresarial, financiando y participando en el estándar que permite a los agentes llegar más allá de sus propias interfaces. Sea cual sea su razonamiento, la preferencia revelada está clara: ser el único sistema al que un agente no puede llegar es peor que ser accesible.
La curva de uso apunta en la misma dirección. Las descargas de MCP pasaron de más de 97M al mes entre los SDK de Python y TypeScript en diciembre de 2025 (Anthropic) a cerca de quinientos millones al mes entre todos los SDK de Tier 1 en julio de 2026 (blog de MCP, 28 de julio de 2026): una cesta más amplia, así que no es un múltiplo comparable, pero en cualquier caso una curva pronunciada. La especificación de julio también llevó el protocolo a un núcleo sin estado con enrutamiento basado en cabeceras y resultados almacenables en caché: el tipo de cambio que se hace para tráfico empresarial a escala de gateway, no para experimentos de desarrolladores.
La adopción es real, pero desigual. En la encuesta de McKinsey de 2026, el 40% de los encuestados de organizaciones con más de $1B en ingresos afirmó estar escalando agentes de IA, frente al 27% un año antes, mientras que los encuestados de organizaciones más pequeñas se mantuvieron estables en el 22% (McKinsey, 25 de agosto de 2026). Esa brecha importa, y volveré sobre ella.
Tercer cambio: la IA física es la opción por la que no estás pagando
Respuesta corta: real, sin precio y fuera de mi escenario base. Trátala como una opción, no como un pilar.
La tercera pata todavía necesita un avance decisivo, y quiero ser sincero: es una pata que yo no respaldaría.
Si llega la IA corpórea, el valor alcanzable multiplica varias veces todo lo anterior: dejas de automatizar el trabajo intelectual y empiezas a automatizar el trabajo físico. Morgan Stanley modeliza un mercado de robots humanoides de $5 billones en 2050, aunque advierte de que la adopción «debería ser relativamente lenta hasta mediados de la década de 2030» (Morgan Stanley, mayo de 2025). Goldman Sachs dimensionó la categoría en $38 mil millones en 2035 (Goldman Sachs, febrero de 2024). Años objetivo distintos en una curva que ambos describen como de aceleración tardía, así que no es un desacuerdo limpio, pero nadie publica una cifra segura para el mismo horizonte, y eso te dice dónde está la incertidumbre.
Rodney Brooks, cofundador de iRobot y Rethink Robotics, sostiene que los humanoides prácticos están a más de 15 años vista y señala la pieza que falta: la percepción táctil. «Si ni siquiera estás recogiendo los datos sobre el tacto, no puedes aprender sobre el tacto» (Boston Globe, 24 de febrero de 2026). Es una voz atípica (también sitúa la superinteligencia a unos 300 años de distancia), pero una voz atípica que ha puesto robots en el mercado.
Así que: real, sin precio y fuera de mi escenario base. Una opción, no un pilar.
Los argumentos en contra, tomados en serio
Respuesta corta: las cuentas del capital son brutales, la financiación se está volviendo exótica y el sistema de registro puede ser más difícil de desplazar que la capa de orquestación.
Un artículo que se saltara esto sería propaganda, no análisis.
Las cuentas del capital son brutales. Bain estima que el sector necesita $2 billones en nuevos ingresos anuales de aquí a 2030 para financiar la capacidad de cómputo de IA, y proyecta un déficit anual de $800 mil millones incluso contando el ahorro impulsado por la IA (Bain, septiembre de 2025). La cifra que podría valer una empresa es la cifra que todo el sector tiene que encontrar.
La financiación se está volviendo exótica. Se espera que el capex de los hiperescaladores supere los $690 mil millones en FY26, y la deuda anual incremental ha pasado del 9% del capex en FY24 al 32% en términos de los últimos doce meses a mediados de 2026 (FactSet, 23 de julio de 2026). Bloomberg informó de que Broadcom busca más de $60 mil millones en deuda a través de un vehículo de propósito especial para financiar chips de IA para Anthropic y otros, con el hardware arrendado en lugar de comprado (vía TNW, 21 de agosto de 2026). El cómputo fuera de balance no es un detalle.
El argumento más sólido es estructural, no financiero. La capa de orquestación y el sistema de registro son negocios distintos, y el segundo es más difícil de desplazar. Jeremy Kahn, de Fortune, argumentó en febrero de 2026 que los operadores consolidados tienen un acceso a los datos, una postura de seguridad y unos flujos de trabajo híbridos que una capa de agentes no hereda automáticamente. Dan Ives, de Wedbush, fue más directo: «No puedes chasquear los dedos y pasar a un modelo de IA a escala empresarial» (ABC News, 5 de febrero de 2026). La lectura de Deloitte es que los agentes seguirán siendo en gran medida headless, con nuevas capas de gestión que surgen en lugar de interfaces que desaparecen (Deloitte TMT Predictions 2026). La propia Gartner lo llama una «metamorfosis» del mercado SaaS, no una destrucción.
Creo que eso es correcto en su mayor parte, y por eso importa la brecha de tamaño de McKinsey: esta transición avanza rápido en la parte alta del mercado y apenas ha empezado por debajo.
Agentes de IA frente a SaaS: entonces, ¿vale Anthropic $2 billones?
Respuesta corta: no con el marco actual, que pone precio a las licencias. Con el marco que creo que está llegando, sí.
No puedes responder a eso con el marco actual, porque el marco actual pone precio a las licencias, y lo que se está construyendo no se vende por licencia.
Con el marco que creo que está llegando (en el que la IA es la entrada a la mayor parte del software, el conector entre todo él y, con el tiempo, el operador del trabajo físico), una empresa que controla la capa por la que pasa todo lo demás no se valora frente a Salesforce. Se valora frente al valor agregado de lo que intermedia. Sobre esa base, en mi opinión personal, $2 billones es defendible.
Podría equivocarme de una forma concreta y comprobable, así que esto es lo que me haría cambiar de opinión: que la adopción al estilo MCP se estanque y las empresas mantengan a las personas en la interfaz en lugar de en la capa de excepciones; que los márgenes brutos de la inferencia de frontera se mantengan estructuralmente por debajo de las normas del software; o que la capa de agentes resulte ser un envoltorio fino y convertido en commodity mientras los sistemas de registro capturan el valor. Con cualquiera de ellas, el múltiplo es un cuento y no una tesis.
Qué significa esto si compras software de atención al cliente
Es un argumento con forma de inversor, así que merece la pena decir claramente qué se deduce de él para quienes de verdad dirigen operaciones de soporte y ventas, porque la respuesta no es «compra más IA».
Tu riesgo no está en la capacidad del modelo. Si los laboratorios de frontera valen estas cifras, es porque la capacidad sigue mejorando y sigue abaratándose por unidad de trabajo. Esa es la parte por la que no tienes que apostar. La apuesta que haces realmente al comprar un agente de IA está en la capa que hay por encima del modelo: si el sistema del proveedor resuelve tus casos de principio a fin, escala los que no debe tocar y puede medirse con honestidad. Nada de eso mejora automáticamente cuando lo hace el modelo subyacente.
La caída del coste de los modelos no se convierte por sí sola en facturas más bajas. Los precios por token no se han movido en línea recta: los precios de los modelos insignia volvieron a subir a principios de 2026, como muestra nuestro análisis de eficiencia de tokens. Y la mayoría de los proveedores de soporte con IA facturan por resolución o por conversación, no por token, así que un modelo más barato amplía el margen del proveedor antes de tocar tu factura. Si quieres que el coste siga a la capacidad, eso tiene que estar en el modelo de precios que firmes, no en la línea de tendencia del sector.
La concentración es una cuestión de compras. Que haya un puñado de laboratorios con estas valoraciones significa que el agente que compras probablemente revende uno de un número muy reducido de modelos. Pregunta a cualquier proveedor qué modelos utiliza, si puede cambiar de modelo y qué le pasa a tu despliegue si un proveedor cambia sus condiciones o retira una versión. La flexibilidad multimodelo es una función de resiliencia, no un detalle de la ficha técnica.
La cifra de 2027 que conviene tener en mente no es una valoración. Gartner prevé que más del 40% de los proyectos de IA agéntica se cancelarán antes de que termine 2027 por su coste, un valor poco claro y unos controles de riesgo débiles. Ambas cosas son ciertas a la vez: los laboratorios valen una fortuna y la mayoría de los despliegues construidos sobre ellos se apagarán. La distancia entre esos dos hechos es organizativa, no tecnológica, y es donde realmente se toma tu decisión; consulta copiloto de IA frente a piloto automático para ver cómo se desarrolla en la práctica.
Resumen
El debate sobre la valoración de Anthropic sigue produciendo malas respuestas porque la gente recurre a un múltiplo de software, y lo que se está valorando no es software en el sentido que presupone ese múltiplo. Tres cambios explican la diferencia: la IA se está convirtiendo en la entrada principal a las capacidades empresariales, lo que desvincula el valor de los inicios de sesión y pone en juego hasta $234 mil millones de gasto en aplicaciones; la IA se está convirtiendo en el conector, con los mayores operadores SaaS consolidados financiando ellos mismos el estándar que permite a los agentes ir más allá de sus interfaces; y la IA física se sitúa por encima como una opción real pero sin precio. Los argumentos en contra (las cuentas del capital, la financiación fuera de balance y la durabilidad de los sistemas de registro) son serios y siguen sin resolverse. Mi opinión personal es que $2 billones es defendible con el marco que está llegando, no con el que heredamos. Vigila la curva de adopción del conector; es el indicador adelantado de todo lo demás.
¿Evalúas la IA agéntica para tu propia operación y no para el mercado? La misma pregunta se aplica a tu escala: qué intermedia realmente la capa. Descubre cómo AgentMesh™ resuelve servicio y ventas de principio a fin, y por qué la IA evaluable es la parte en la que fallan la mayoría de los despliegues.
Preguntas frecuentes
¿Sustituirán por completo los agentes de IA al SaaS?
No, pero la capa de interfaz está realmente en riesgo. Gartner estima que hasta $234 mil millones del gasto en aplicaciones empresariales están expuestos al «arbitraje agéntico» de aquí a 2030, y describe el cambio como una metamorfosis y no como una destrucción. Los sistemas de registro sobreviven en gran medida; los sistemas de interacción se trasladan a la capa de agentes, y los precios por licencia son la primera víctima.
¿Qué significa realmente «agentes de IA frente a SaaS»?
Es una forma abreviada de referirse a un cambio en el lugar donde se hace el trabajo. El SaaS tradicional da por hecho que una persona inicia sesión en una pantalla, y por eso se vende por licencia. Un agente completa tareas en varios sistemas sin que nadie inicie sesión, así que el valor deja de estar correlacionado con los inicios de sesión. El término de Gartner es «arbitraje agéntico»: agentes que completan tareas en varios sistemas, lo que reduce la necesidad de que los usuarios toquen siquiera las interfaces tradicionales.
¿Qué categorías de SaaS corren más riesgo frente a los agentes de IA?
Las soluciones puntuales que controlan un paso del flujo de trabajo pero no el flujo de trabajo en sí son las más expuestas, junto con cualquier producto cuyo valor sea sobre todo una interfaz cómoda sobre datos que tiene otro. Las plataformas que controlan sistemas de registro, datos propios, postura de seguridad y obligaciones de cumplimiento son bastante más defendibles: el agente sigue teniendo que leer y escribir en algún sitio.
¿Qué es el Model Context Protocol y por qué importa?
MCP es un estándar abierto, presentado por Anthropic en noviembre de 2024, para conectar los sistemas de IA con las herramientas y los datos donde se hace el trabajo. Importa porque estandariza la capa de conectores: OpenAI lo adoptó en marzo de 2025 y ahora se gobierna dentro de la Agentic AI Foundation de la Linux Foundation, entre cuyos miembros están AWS, Google, Microsoft, Salesforce, SAP, Oracle, Snowflake y Shopify.
¿Con qué rapidez se está adoptando MCP en realidad?
Las descargas pasaron de más de 97M al mes entre los SDK de Python y TypeScript en diciembre de 2025 a cerca de quinientos millones al mes entre todos los SDK de Tier 1 en julio de 2026: una cesta más amplia, así que no es una comparación homogénea. La especificación de julio de 2026 también llevó el protocolo a un núcleo sin estado diseñado para tráfico empresarial a escala de gateway, lo que apunta a despliegues en producción más que a experimentación.
¿Por qué se espera que Anthropic valga $2 billones?
Esa cifra es una expectativa, no un hecho consolidado. La última valoración privada revelada de Anthropic fue de $965 mil millones post-money en mayo de 2026, presentó de forma confidencial un borrador de S-1 en junio de 2026 y el Financial Times ha informado de una valoración esperada de $2 billones para una salida a bolsa en octubre. La propia empresa no ha mencionado ninguna valoración. El argumento a favor de la cifra se basa en unos ingresos anualizados que crecieron de aproximadamente $1 mil millones en enero de 2025 a unos $65 mil millones reportados en julio de 2026, y en la idea de que un laboratorio de frontera se valora como una capa de intermediación y no como un proveedor de software.
¿Cómo se evalúa una empresa de IA agéntica?
No por licencias, ni con un múltiplo de ingresos de software convencional, porque ninguno de los dos describe lo que se vende. Las preguntas más útiles son: cuánta actividad económica intermedia la capa, en lugar de limitarse a servirla; lo duradera que es su posición en el estándar de conectores que adoptan otros sistemas; cuáles son los márgenes brutos reales de la inferencia a escala; y qué parte del crecimiento es demanda genuina y no cómputo financiado por el proveedor. Esas cuatro determinan si un múltiplo alto es una tesis o un cuento.
¿Cuánto vale la IA agéntica?
Nadie puede ponerle un precio preciso todavía, y las estimaciones creíbles miden cosas distintas. Gartner sitúa hasta $234 mil millones del gasto en aplicaciones empresariales en juego por el arbitraje agéntico de aquí a 2030, y proyecta que la IA agéntica supondrá aproximadamente el 30% de los ingresos del software de aplicaciones empresariales en 2035. Bain estima que el sector necesita $2 billones en nuevos ingresos anuales de aquí a 2030 solo para financiar el cómputo. La distancia entre esos enfoques es el estado honesto de la cuestión.
¿Cuál es el argumento más sólido contra estas valoraciones?
Las cuentas del capital. Bain estima que el sector necesita $2 billones en nuevos ingresos anuales de aquí a 2030 para financiar el cómputo de IA, con un déficit anual de $800 mil millones incluso después de contar el ahorro impulsado por la IA. Se espera que el capex de los hiperescaladores supere los $690 mil millones en FY26, la financiación con deuda incremental ha aumentado considerablemente y parte del cómputo de IA se financia ya fuera de balance a través de vehículos de propósito especial.
¿Qué es la IA física y debería influir hoy en las valoraciones?
La IA física es la IA que percibe y actúa en el mundo físico: robótica, sistemas corpóreos. En mi opinión, pertenece al valor de la opción, no al escenario base. Las previsiones publicadas están muy alejadas entre sí y cubren horizontes distintos ($38 mil millones en 2035 según Goldman Sachs en 2024; $5 billones en 2050 según Morgan Stanley en 2025), y el especialista en robótica Rodney Brooks sostiene que el problema central de la percepción táctil está a más de 15 años de resolverse.
¿Adoptan agentes de IA al mismo ritmo las grandes y las pequeñas empresas?
No, y la brecha se está ampliando. En la encuesta de McKinsey de 2026, el 40% de los encuestados de organizaciones con más de $1 mil millones en ingresos afirmó estar escalando agentes de IA, frente al 27% un año antes, mientras que los encuestados de organizaciones más pequeñas se mantuvieron estables en el 22%. La transición avanza rápido en la parte alta del mercado y apenas ha empezado por debajo.